
Это вымышленная история, основанная на типичных жизненных ситуациях. Она помогает понять, как работает внесудебное банкротство физических лиц. Имена, обстоятельства и результат придуманы для примера.
«Я просто хотела перестать бояться каждого звонка»
Ольге 48 лет. Она живёт в Волгодонске и ещё несколько лет назад даже не представляла, что когда-нибудь начнёт искать в интернете информацию о банкротстве физических лиц.
Всё началось с обычного потребительского кредита. Потом появилась кредитная карта. Когда на работе сократили зарплату, денег стало не хватать даже на обязательные платежи.
Чтобы закрыть очередной платёж, Ольга взяла небольшой микрозайм. Рассчитывала вернуть его с ближайшей зарплаты, но не получилось.
Постепенно долги выросли примерно до 420 000 рублей.
Сначала она пыталась договориться с кредиторами, вносила небольшие суммы, брала дополнительные смены. Но задолженность не уменьшалась так, как хотелось.
Затем начались просрочки, требования об оплате и судебные разбирательства. Информация о долгах появилась в базе исполнительных производств ФССП.
Ольга признавалась себе, что больше всего её пугала даже не сумма долга. Пугала неизвестность.
Можно ли спокойно работать? Что будет с банковскими счетами? Не заберут ли имущество? И сколько ещё лет придётся жить с этими долгами?
Поиск отзывов о банкротстве только добавил вопросов
Однажды вечером Ольга набрала в Яндексе:
«Банкротство физических лиц отзывы прошедших процедуру».
Она читала обсуждения на форумах, изучала статьи, пыталась разобраться, как проходит банкротство через МФЦ.
Отзывы оказались противоречивыми.
Одни люди рассказывали, что после процедуры смогли начать жизнь без долгов. Другие предупреждали об ограничениях и неприятных последствиях.
Особенно настораживали рекламные обещания списать любые долги быстро и без проверки документов.
Ольга не понимала, кому верить.
Она уже слышала, что существует банкротство физических лиц по Федеральному закону № 127-ФЗ. Но не знала, чем внесудебная процедура через МФЦ отличается от судебной и подходит ли она в её ситуации.
Главный вопрос был простым:
«А вдруг я обращусь за помощью, потрачу деньги и выяснится, что списать мои долги нельзя?»
Почему важно проверить исполнительные производства
Представим, что Ольга решила обратиться за разъяснениями в центр юридической помощи «ЛЕОН» в Волгодонске.
Здесь работает Александр Сергеевич Леонов - специалист с 10-летним опытом работы в Федеральной службе судебных приставов.
Первым делом необходимо было разобраться не с рекламными обещаниями, а с документами.
Дело в том, что для банкротства через МФЦ недостаточно просто иметь задолженность.
В нашем примере выяснилось, что одно из исполнительных производств Ольги было окончено судебным приставом в связи с отсутствием имущества, на которое можно обратить взыскание.
Соответствующий исполнительный документ был возвращён взыскателю по пункту 4 части 1 статьи 46 Федерального закона № 229-ФЗ.
Новых незавершённых исполнительных производств, препятствующих обращению по этому основанию, не оказалось.
Именно это обстоятельство оказалось важным.
Закон предусматривает возможность внесудебного банкротства через МФЦ при наличии определённых условий, связанных с исполнительным производством.
Поэтому перед подачей заявления необходимо изучить сведения ФССП, основания окончания производства и другие обстоятельства.
У двух людей может быть одинаковая сумма долга, но совершенно разные возможности пройти процедуру.
Что удалось выяснить перед обращением в МФЦ
В истории Ольги проверка показала следующее:
- Общая задолженность составляла около 420 000 рублей.
- Долги возникли по потребительскому кредиту, кредитной карте и микрозайму.
- Исполнительное производство было окончено по предусмотренному законом основанию.
- Обстоятельств, препятствующих обращению в МФЦ по выбранному основанию, выявлено не было.
- Был подготовлен полный список кредиторов с уточнёнными суммами задолженности.
С учётом этих обстоятельств Ольга могла обратиться за внесудебным банкротством.
Важно: по состоянию на 2026 год процедура через МФЦ доступна при общей сумме денежных обязательств от 25 000 до 1 000 000 рублей и наличии одного из предусмотренных законом оснований.
При этом наличие подходящей суммы само по себе не гарантирует возможность банкротства.
«А что будет после банкротства?»
Даже разобравшись с условиями процедуры, Ольга продолжала сомневаться.
Её интересовало, сможет ли она устроиться на официальную работу, получать зарплату и пользоваться банковской картой.
Опасения были понятными: в интернете часто пишут о последствиях банкротства, не объясняя, какие ограничения действительно предусмотрены законом.
Само по себе банкротство не запрещает человеку работать по трудовому договору и получать зарплату.
Но определённые последствия существуют.
Например, в течение пяти лет после завершения процедуры при обращении за кредитом или займом необходимо сообщать о факте банкротства.
Также действуют установленные законом ограничения на участие в управлении некоторыми организациями.
Кроме того, через МФЦ списываются не все виды долгов. В частности, нельзя освободиться от обязательств по алиментам и ряду других требований.
Поэтому решение о банкротстве должно приниматься после понимания не только преимуществ, но и возможных последствий.
Шесть месяцев до завершения процедуры
В нашей вымышленной истории Ольга подала заявление и список кредиторов в МФЦ.
Сведения о начале внесудебного банкротства были включены в Единый федеральный реестр сведений о банкротстве - ЕФРСБ.
С этого момента начался предусмотренный законом шестимесячный срок процедуры.
При этом важно понимать: в течение этих шести месяцев обстоятельства могут измениться. Например, существенное улучшение имущественного положения должника может стать основанием для прекращения внесудебного банкротства.
В истории Ольги таких обстоятельств не возникло.
Через шесть месяцев процедура завершилась, и она была освобождена от дальнейшего исполнения требований кредиторов, указанных в заявлении, в предусмотренных законом пределах.
Около 420 000 рублей задолженности перестали быть для неё обязательствами, которые необходимо погашать.
Это не означало, что все жизненные проблемы исчезли. Нужно было продолжать работать, планировать расходы и внимательно относиться к финансовым решениям.
Но исчезла постоянная неопределённость, связанная со старыми долгами.
Что показывает эта история
История Ольги вымышленная. Однако вопросы, которые она задавала, хорошо знакомы многим людям с кредитными задолженностями.
Можно ли списать долги через МФЦ? Какие нужны документы? Что делать, если есть исполнительное производство? Какие последствия наступят после банкротства?
На эти вопросы невозможно правильно ответить, зная только сумму долга.
Необходимо разобраться в обстоятельствах конкретного человека.
Именно поэтому начинать стоит не с поиска обещаний гарантированного списания, а с проверки возможности применения процедуры.
Где получить помощь с банкротством через МФЦ в Волгодонске?
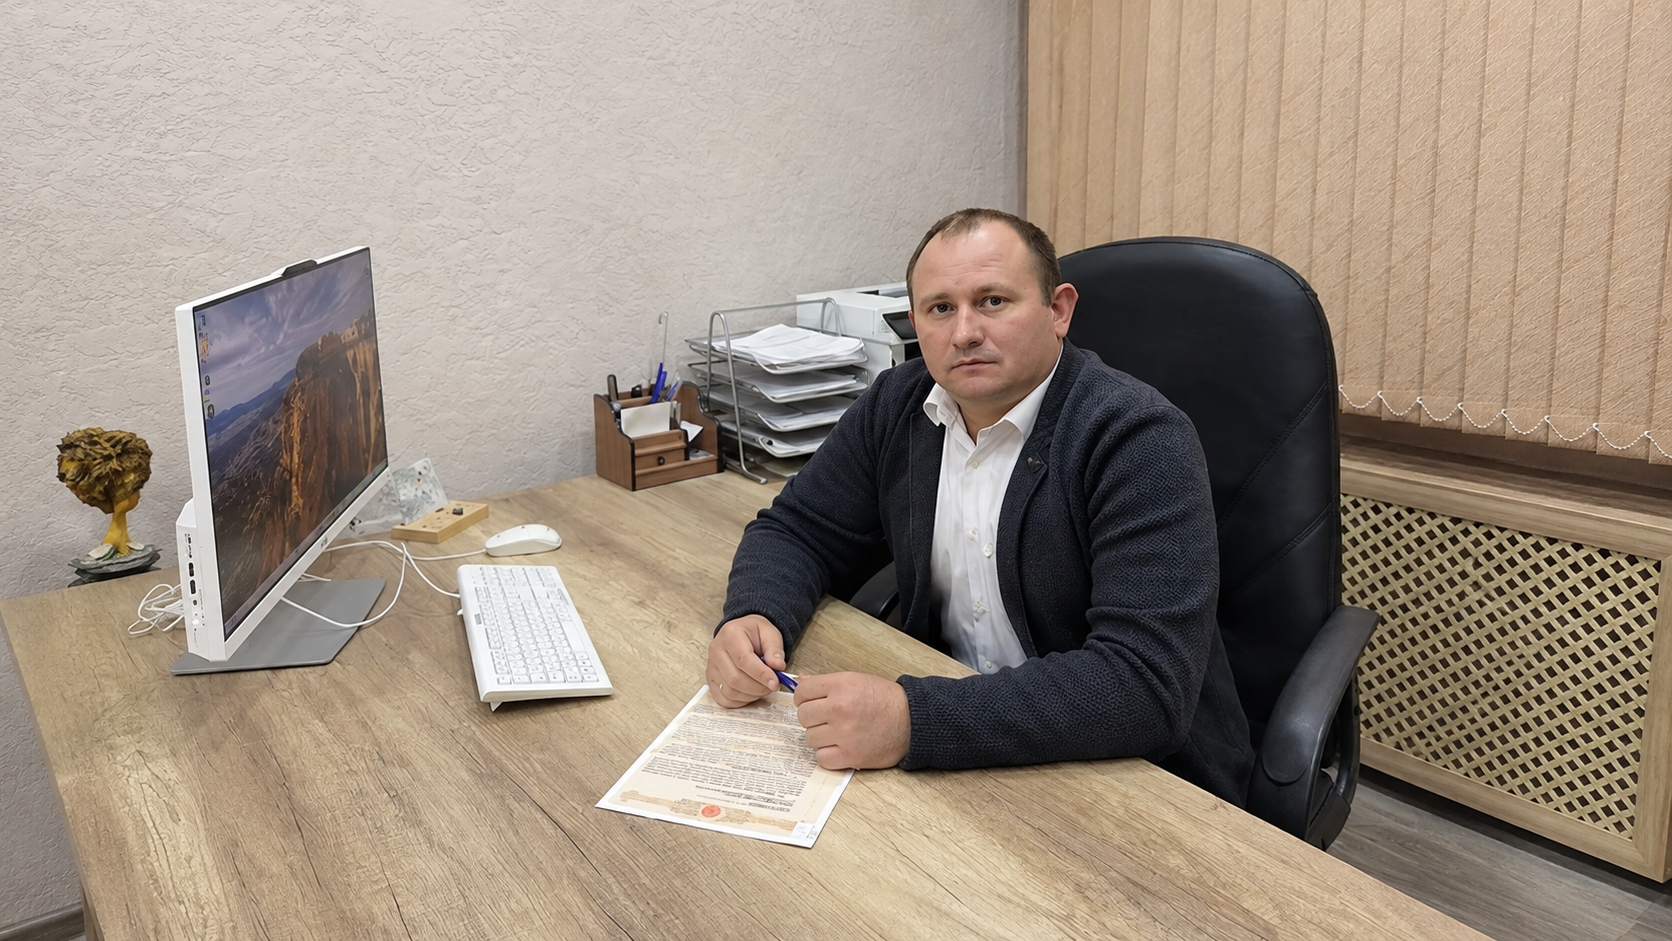 Александр Сергеевич Леонов
В Центре юридической помощи «ЛЕОН» можно обратиться за разбором ситуации, связанной с долгами и исполнительными производствами.
Александр Сергеевич Леонов имеет 10 лет опыта работы в ФССП. Этот профессиональный опыт особенно актуален при изучении исполнительных производств и документов судебных приставов.
В центре можно получить помощь по вопросам:
- проверки условий внесудебного банкротства физических лиц;
- анализа исполнительных производств;
- подготовки документов для обращения в МФЦ;
- составления списка кредиторов;
- оценки возможных юридических последствий процедуры.
Само внесудебное банкротство через МФЦ проводится бесплатно. Обращение за дополнительной юридической помощью является отдельной услугой.
Если у вас накопились долги по кредитам или микрозаймам и вы не знаете, можно ли их списать, начните с проверки своей ситуации.
Необязательно годами искать ответы на форумах и сравнивать противоречивые отзывы.
Центр юридической помощи «ЛЕОН»
Ростовская область, г. Волгодонск, ул. Морская, 23
Телефон: +7 (961) 404-34-00
Понедельник - пятница, 09:00 -18:00.
Возможна дистанционная помощь по России.
Результат зависит от обстоятельств конкретного дела. Юридическая консультация не гарантирует возможность внесудебного банкротства или освобождения от всех обязательств.
Оставить комментарий